Министр финансов частично раскрыл карты будущего бюджета — и экономисты уже спорят, насколько реалистичными окажутся его параметры.


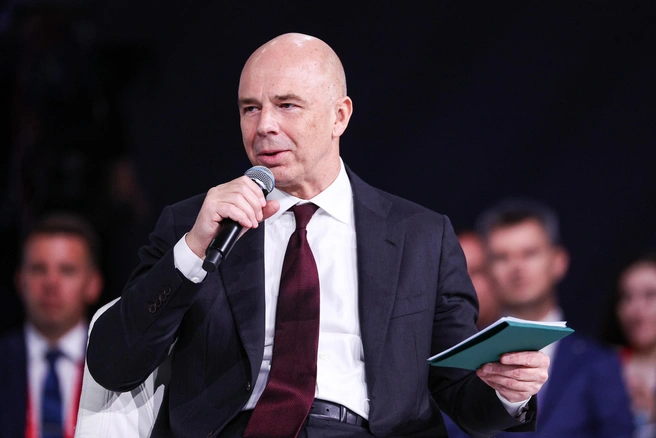

Глава Минфина Антон Силуанов частично раскрыл интригу бюджета на оставшуюся часть 2026 года и 2027 год. Он назвал несколько ключевых параметров, из которых уже вырисовывается картина будущего. Поскольку бюджетная политика тесно связана с денежно-кредитной, новые цифры позволяют судить и о дальнейшей траектории ключевой ставки. Некоторые аналитики уже пересмотрели свои прогнозы в сторону более высоких процентов, другие пока ждут окончательного варианта бюджета.
Какой бюджет подготовил Минфин
21 сентября министр финансов Антон Силуанов приоткрыл завесу над будущим бюджетом. Главная цифра — дефицит: по итогам 2026 года он ожидается «в пределах 3% ВВП», хотя изначально планировался на уровне 1,6%. В 2027 году Минфин рассчитывает удержать его примерно на уровне 2% ВВП.
Нефть при этом решили считать по консервативному сценарию — для бюджета на 2027–2029 годы взяли цену отсечения $50 за баррель. Логика министра проста: нынешние высокие цены не вечны, а строить на них постоянные расходы рискованно.

А вдруг цена будет ниже? И не исключено, что это будет ниже. И, скорее всего, это будет ниже. И что мы будем делать? Тратить наши запасы? Нет. Это плохое решение.
По его словам, по итогам 2026 года Фонд национального благосостояния (ФНБ) рассчитывают пополнить на 600 млрд — 1 трлн рублей, а его ликвидная часть к концу года может составить около 5 трлн рублей.
Дальше Минфину предстоит свести этот бюджет: найти дополнительные доходы и одновременно ужаться по расходам. Силуанов сообщил, что ведомству пришлось работать с ресурсной базой, в том числе за счет «обеления» экономики и изменений в налогообложении, а также «много поработать в расходной части»: определить приоритеты и перенести часть расходов на более поздние периоды.
Проект бюджета на 2027–2029 годы правительство должно рассмотреть 24 сентября, после чего документ внесут в Госдуму.
Планы правительства постоянно меняются
По словам Силуанова, Минфин при подготовке бюджета «состыковался» с ЦБ, чтобы бюджетная политика не препятствовала снижению ставок. Зампред ЦБ Алексей Заботкин в тот же день заявил, что представленные Минфином проектировки в целом соответствуют предпосылкам июльского прогноза Банка России. То есть параметры бюджета не стали для регулятора неожиданностью.
Однако эксперты расходятся в оценке того, насколько заявленные показатели действительно помогут ЦБ снижать ставку. «Ведомство [говорит, что] сделало всё от него зависящее, чтобы последующая денежно-кредитная политика Банка России была более мягкой. Однако будет ли на самом деле бюджет 2027 года действительно „мягким“ — вопрос неоднозначный», — считает ведущий аналитик Freedom Global Наталья Мильчакова.
Она обращает внимание на разницу между первоначальными планами Минфина и фактическим исполнением бюджета. По ее словам, в 2024–2026 годах ведомство неоднократно заявляло, что расходы не будут сильно расти, однако на практике они каждый год увеличивались опережающими темпами по сравнению с доходами.
«По факту они росли в течение указанного периода каждый год опережающими темпами по отношению к росту доходов, то есть в течение года первоначальные параметры бюджета заметно корректировались, а по итогам года — сильно превышали плановые показатели», — напоминает Мильчакова.
Аналитик приводит в пример дефицит. В 2025 году при утверждении бюджета его планировали на уровне не выше 0,5% ВВП, однако по итогам года показатель составил 2,6% ВВП. В 2026-м первоначально закладывали около 2%, а теперь Минфин ожидает дефицит «в пределах 3% ВВП». «И всё это благодаря пересмотру параметров государственных расходов в сторону повышения», — отмечает собеседница.
Дефицит «выглядит не очень реалистично»
Ведущий аналитик «Цифра брокер» Иван Ефанов называет планируемое снижение цены отсечения на нефть до $50 за баррель ожидаемым. «Сюрприза тут нет. В 2024–2026 годах ФНБ сильно похудел», — отмечает он. Чтобы наполнить «нычку» — как назвал фонд Силуанов — государство искусственно расширяет зону «сверхдоходов». Они будут конвертироваться в золото и валюту, а это — фактор в пользу ослабления рубля, отмечает эксперт.
Он тоже указывает на то, что в предыдущие годы фактический дефицит бюджета часто превышал первоначальные планы Минфина. Расходы, очевидно, снижаться не будут, поэтому особенно интересно, как сверстан документ на 2027 год.
«Если Минфин заложил в базовый сценарий дешевую нефть, и дефицит бюджета в пределах 2% от ВВП, то за счет чего будет расти доходная часть и какие будут пропорции: слабый рубль, больше заимствований на внутреннем рынке, новые налоги на сверхприбыль. Учитывая текущую конъюнктуру с инфляцией и геополитикой, дефицит бюджета в 2% от ВВП выглядит не очень реалистично», — заключает Ефанов.
ФНБ и ОФЗ помогут смягчить давление на ставку
Более сдержанную оценку дает финансовый директор «Альфа-Денег» Екатерина Фурзикова. По ее словам, если бюджет утвердят с озвученными параметрами, это станет позитивным сигналом для денежно-кредитной политики. Дефицит около 2% ВВП в 2027 году, считает она, говорит о стремлении Минфина проводить достаточно сдержанную бюджетную политику и не создавать дополнительного давления на инфляцию и ставку.
«Минфин рассчитывает в большей степени использовать накопленные ресурсы, в том числе средства ФНБ, а размещение ОФЗ проводить аккуратно, возможно крупными выпусками облигаций с плавающим купоном в адрес крупных банков. Это также снижает риск дополнительного давления на ставки на рынке», — говорит Фурзикова.
Цена нефти в $50 за баррель, по ее оценке, также создает для бюджета запас при нынешних котировках и позволяет рассчитывать на пополнение ФНБ. «В совокупности это говорит о том, что бюджетная политика пока не выглядит фактором, который будет вынуждать Банк России ужесточать денежно-кредитную политику», — считает эксперт.
Какой будет ключевая ставка в 2026–2027 годах
Чтобы ответить на этот вопрос, Екатерина Фурзикова предлагает дождаться окончательного документа. «Если заявленные параметры действительно будут закреплены в бюджете, это, как минимум, позволит ЦБ не пересматривать траекторию ставки в сторону повышения и создает пространство для ее дальнейшего снижения в ближайшей перспективе», — говорит она. Окончательная траектория, по ее словам, будет зависеть также от инфляции, внутреннего спроса, курса рубля и других факторов.
«Поэтому пока мы не меняем прогноз по ключевой ставке только на основании заявленных параметров бюджета. Для пересмотра прогноза важно увидеть уже утвержденный бюджет и оценить, как его параметры будут реализовываться на практике. В целом же новые ориентиры Минфина скорее поддерживают сценарий постепенного смягчения денежно-кредитной политики», — резюмирует финансовый директор.
Не изменил свой прогноз и главный экономист «БКС Мир инвестиций» Илья Федоров. «Озвученные параметры дефицита укладываются в базовый прогноз ЦБ и не приведут к пересмотру траектории снижения ставки при прочих равных», — считает он. Поэтому на конце 2026 года компания по-прежнему ожидает ключевую ставку 13,75%, по итогам 2027-го — 11,5%.
По мнению Натальи Мильчаковой, если бюджет 2027 года действительно окажется более мягким, это может поддержать госзаказ и потребительский спрос — в том числе за счет роста зарплат бюджетников и работников госкомпаний, а также индексации пенсий и пособий. В таком случае спрос останется высоким, а это станет одним из факторов, поддерживающих инфляцию.
«Мы не ожидаем, что в 2026 или следующем году ключевая ставка будет обязательно повышена Банком России. Скорее, пауза в снижении „ключа“ может затянуться надолго, примерно, до конца весны», — считает эксперт.
Так что Freedom Global уже повысила прогноз по ключевой ставке на конец 2026 года с 13–13,5% до 13,75–14% годовых. По оценке Мильчаковой, в этом году ставку в лучшем случае снизят один раз на 0,25 процентного пункта, а в худшем — она до конца года останется на уровне 14%.
На конец 2027 года аналитики теперь ожидают 10–12% вместо прежних 9–11%. К уровню ниже 10%, по их прогнозу, ставка вернется уже в 2028 году.