

Дивиденды могут стать заметно дороже, а привычная стратегия «купил паи и забыл на несколько лет» — менее выгодной. Минфин предлагает перестроить налогообложение инвестиционных доходов россиян: объединить их с зарплатой и загнать под общую прогрессивную шкалу.



Минфин предлагает изменить правила налогообложения так называемых пассивных доходов. Сейчас дивиденды, доходы от ценных бумаг, процентов по вкладам, реализации долей, имущества и некоторые другие поступления облагаются по отдельной шкале со ставками 13–15%. Ведомство хочет включить их в основную налоговую базу — вместе с зарплатой, арендой и всеми остальными доходами гражданина — и применять ставки от 13% до 22% не по отдельности к каждому, а к совокупному размеру дохода.
Одновременно паевые инвестиционные фонды (ПИФы) предлагается обязать платить 15% налога на прибыль с получаемых пассивных доходов — еще до того, как деньги дойдут до пайщика. Большинства россиян изменения не коснутся, но для активных инвесторов налоговая нагрузка и сама логика долгосрочных вложений могут измениться.
Суть предложений Минфина
С 2025 года в России действует прогрессивная шкала НДФЛ: для основной налоговой базы ставки составляют 13%, 15%, 18%, 20% и 22% в зависимости от размера дохода. Но для ряда пассивных доходов, в том числе дивидендов, операций с ценными бумагами и процентов по вкладам, действует отдельная шкала 13–15%.
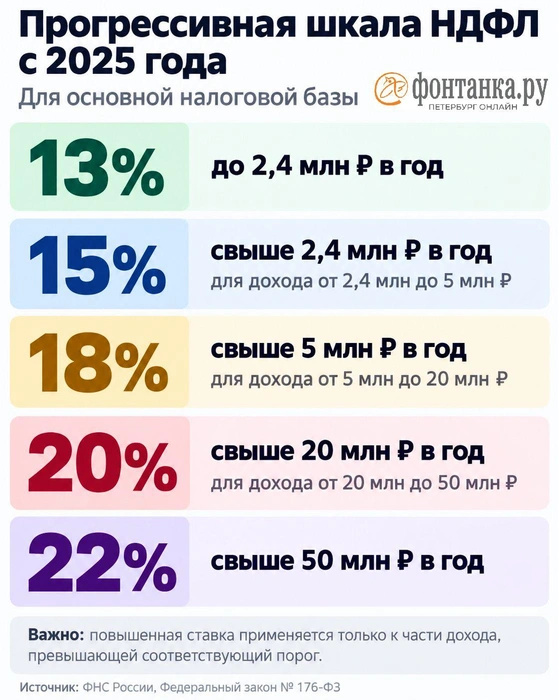
Прогрессивная шкала НДФЛ
Именно эту разницу Минфин теперь предлагает убрать. Дивиденды, доходы от операций с ценными бумагами и цифровыми правами, продажи имущества и долей участия, а также выплаты по договорам страхования и дарения хотят включить в основную налоговую базу.
На практике это означает, что для человека с крупными инвестиционными доходами верхняя ставка вырастет с нынешних 15% до 22%. Причем налоговая ставка будет зависеть уже не только от самого инвестиционного дохода, а от размера общей налоговой базы.
Например, если человек получает крупные дивиденды, сейчас они облагаются по ставке 13–15%. Если предложение Минфина вступит в силу в заявленном виде, после достижения соответствующих порогов к этим доходам начнут применяться ставки 18%, 20% и 22%, в зависимости от уровня дохода — свыше 5, 20 и 50 млн рублей в год соответственно.
Что изменится для граждан со вкладами
Для большинства вкладчиков скорее всего не изменится ничего. По данным Агентства по страхованию вкладов, средний размер вклада физлица в I квартале 2026 года составил 456 тыс. рублей. Традиционно большинство россиян (около 95%) держат на вкладе меньше 1 млн рублей. А Минфин отдельно подчеркивает, что действующая льгота для небольших вкладов сохраняется.

«Для массового вкладчика практически ничего не изменится. Основной эффект придется на состоятельных клиентов с крупными депозитами, портфелями ценных бумаг и другими источниками дохода».
Сейчас проценты по банковским вкладам облагаются НДФЛ отдельно. Ставка составляет 13%, если соответствующая налоговая база не превышает 2,4 млн рублей, и 15% — с суммы выше этого порога. При этом налог берется не со всего вклада и даже не со всех процентов: существует необлагаемый минимум, который рассчитывается как 1 млн рублей, умноженный на максимальную ключевую ставку ЦБ, действовавшую в соответствующем году.
Например, для доходов, полученных в 2025 году, необлагаемый минимум составляет 210 тыс. рублей: максимальная ключевая ставка в течение года была 21%. Если человек получил по всем своим вкладам 250 тыс. рублей процентов, налогом облагаются только 40 тыс. рублей. То есть та часть, что превышает необлагаемый порог в 210 тысяч.
Минфин предлагает сохранить саму льготу, но изменить место процентов по вкладам в налоговой системе. Их хотят включить в основную налоговую базу вместе с другими доходами гражданина. Это значит, что для определения ставки будут иметь значение не только проценты, полученные в банке, но и другие доходы, попавшие в эту базу. Например, зарплата. В таком случае при переходе порога в 2,4 млн рублей в год, у человека возникнет обязанность заплатить 15% государству с «излишка». Далее, чем больше совокупный доход, тем выше ставка — 18%, 20% и 22%.
К примеру, средняя зарплата петербуржца, по последним данным Петростата на июнь 2026 года, составляет 141 623 рубля. Ведомство указывает показатель до вычета налогов. Грубый подсчет: 141 623 × 12 = 1 699 476 рублей в год. Таким образом, чтобы совокупный доход достиг порога в 2,4 млн рублей, петербуржцу потребуется получить еще 700 524 рубля дохода, который войдет в ту же налоговую базу. Единственное, что действительно легко выбьет среднестатистического петербуржца на повышенную ставку — продажа недвижимости или имущества (например, автомобиля), но обычно у рядового жителя такое бывает не каждый год.
Чтобы действительно начать платить 15%, петербуржцу надо получать более 200 тыс. рублей в месяц. Причем, если это будет 205 тысяч, то впервые эти 15% ему «капнут» только в декабре и то только на 60 тысяч, — на сумму превышения 2,4 млн порога. То есть, с этих «лишних» 60 тысяч он заплатит налога не 7,8 тысяч, как при 13%, а 9 тысяч. Пересчитывать задним числом 15% на всю сумму заработанного за год ФНС не будет.
Точные условия применения новой схемы к процентам по вкладам будут зависеть от окончательной редакции законопроекта. Сколько именно вкладчиков в будущем окажется затронуто новой схемой, Минфин отдельно не оценивает. Для сравнения: когда налог на процентный доход впервые собирали за 2023 год, налоговое обязательство возникло у 1,8 млн налогоплательщиков. Однако это число не следует напрямую переносить на 2027 год.
Дивиденды: крупным инвесторам придется платить больше
С дивидендами история та же — сейчас доход облагается по двуступенчатой шкале 13-15%. Теперь их тоже предлагают свалить в общий котел и обложить по пятиступенчатой.
Казалось бы, здесь появляется стимул для компаний и их владельцев ускорить выплату уже заработанных дивидендов до изменения правил. Например, если новые нормы начнут действовать с 2027 года, дивиденды, выплаченные в 2026-м, будут облагаться по действующим правилам. Мнения экспертов на этот счет расходятся.
«Не думаю, что эмитенты будут об этом думать, все будет идти своим чередом по планам и графикам», — сказала «Фонтанке» Юлия Савина, директор по продуктовому развитию УК «Финам Менеджмент».
По мнению Владимира Чернова, мысли о досрочной выплате дивидендов могут возникнуть, особенно у компаний с крупными контролирующими акционерами-физлицами. Однако для этого у организации должна быть накопленная прибыль и приемлемая долговая нагрузка.
«Но массовой волны внеплановых дивидендов я бы все равно не ждал. Решение будет зависеть от денежного потока, инвестпрограммы и позиции основных акционеров. Ради одной только экономии на налоге компании вряд ли станут ухудшать собственный баланс», — считает эксперт.
Дивиденды выплачиваются из уже полученной и очищенной прибыли компании, а не из будущего финансового результата. Поэтому речь может идти только о досрочном распределении уже имеющейся прибыли, если для этого есть юридические и корпоративные основания. С другой стороны, пока неизвестно, с какого именно момента Минфин хочет ввести новые правила.
ПИФы: налог появится внутри фонда еще до выплаты денег инвестору
Гораздо менее очевидные последствия могут возникнуть у владельцев паев. Сейчас ПИФ не платит налог на прибыль с получаемых пассивных доходов. Налог возникает на уровне пайщика при получении им соответствующего дохода, причем этот момент можно отложить на длительный срок. Именно эту возможность Минфин считает предпосылкой для налоговой оптимизации и предлагает изменить правила.
По новой схеме сам ПИФ должен будет заплатить 15% налога с полученного пассивного дохода. И здесь важно понимать: налог придется заплатить даже в том случае, если фонд не распределяет полученные деньги между пайщиками, а оставляет их внутри и реинвестирует.
Представим, что фонд получил 100 рублей дохода по своим активам. Сейчас эти 100 рублей могут продолжить работать внутри фонда: налог на уровне пайщика возникнет позже, когда наступит соответствующее основание для его налогообложения. При предлагаемой схеме фонд сначала заплатит 15 рублей налога, а реинвестировать сможет уже 85 рублей.
При последующем налогообложении дохода пайщика Минфин предлагает учитывать налог, который ранее уже заплатил ПИФ. Проблема в другом: налоговый зачет сработает только там, где у самого пайщика впоследствии возникает налог, который можно уменьшить. Например, если человек держал пай несколько лет, затем продал его и получил налогооблагаемый доход — тогда уплаченный фондом налог предполагается учитывать.
Но у долгосрочного инвестора может возникнуть другая ситуация. Если при продаже пая он воспользуется инвестиционным вычетом за длительное владение и его собственный доход от операции окажется освобожден от НДФЛ, уменьшать ему будет нечего. В таком случае от ранее уплаченного ПИФом налога инвестору ни жарко, ни холодно.
Именно поэтому изменение особенно важно для стратегии долгосрочного реинвестирования. Раньше фонд мог дольше распоряжаться всей суммой полученного дохода, а налоговый момент для инвестора отодвигался. Теперь часть денег будет уходить на налог уже внутри фонда, и это будет происходить в каждом налоговом периоде. Конкретный эффект будет зависеть от структуры ПИФа и характера его доходов.
Нельзя сказать, что ПИФы после введения налоговой новации станут невыгодными, но часть инвесторов, которые пользовались ими именно для налоговой оптимизации, могут покинуть фонды, считает Владимир Чернов.
«Для инвестора это тоже означает более медленное накопление доходности внутри фонда, особенно на длинном горизонте, потому что часть заработанного дохода будет уходить в бюджет раньше и перестанет реинвестироваться. Сильнее это может затронуть структуры, которые активно использовались для долгосрочного владения активами и налоговой оптимизации», — объясняет он.

«Массового выхода розничных инвесторов из ПИФов я пока не жду. Для большинства из них важнее остаются удобство, диверсификация и возможность купить готовый портфель небольшими суммами. Однако переток части крупных клиентов в прямое владение активами вполне возможен».
Возможен небольшой отток пайщиков из облигационных фондов и фондов «рантье», где вся стратегия построена на дивидендных выплатах, считает Юлия Савина. Но фондов денежного рынка (они занимают значительную долю рынка коллективных инвестиций) и фондов с активным управлением этого не коснется.

«ПИФы задумывались как инструмент коллективных инвестиций, а не как способ не платить налоги. Плюсов при инвестициях через фонды все еще более чем достаточно».
Пока текст законопроекта не публиковался и подробности неизвестны, но, по словам первого зампреда ЦБ Владимира Чистюхина, регулятор донес до Минфина свою позицию: нужно защитить открытые ПИФы, которые являются максимально рыночными и не вызывают сомнений в использовании их для ухода от налогов.
«Достигнуты соответствующие соглашения с Минфином, мы находимся в консенсусе, поэтому я надеюсь, что эти две задачи будут решены», — цитирует его «Коммерсант».
Что это значит для обычного инвестора
Для большинства людей последствия будут ограниченными. Сам Минфин оценивает число граждан, которых затронет предлагаемая унификация пассивных доходов, примерно в 4 млн человек — не более 6% граждан, у которых вообще есть доход, облагаемый налогами.
Если человек получает небольшие инвестиционные доходы и проценты по вкладам, он по-прежнему будет находиться в нижней части шкалы. Существенные изменения начинаются там, где совокупные доходы позволяют перейти на более высокие ставки.
Мера направлена на крупных инвесторов. При выборе стратегии им придется учитывать не только доходность самого актива, но и момент получения дохода, форму инвестирования и налоговый режим конкретного инструмента. Особенно внимательно придется смотреть на ПИФы: раньше отсрочка налога позволяла фонду реинвестировать полученный пассивный доход целиком. При новой конструкции часть этих денег будет уходить государству уже на уровне фонда.
В целом Минфин действует последовательно. В целях «унификации уровня налогообложения доходов граждан» он предлагает фактически одну общую логику: ставка должна зависеть от размера дохода, а не от того, каким способом человек этот доход получил. Для бюджета это означает расширение применения прогрессивной шкалы. Для инвестора — необходимость заново считать чистую доходность крупных вложений и учитывать налоговый момент там, где раньше его можно было отложить.
«Ключевые принципы налоговой политики сохраняются — справедливость и эффективность налоговой системы», — говорится в релизе Минфина, посвященном в том числе налоговым новациям.
В каких инструментах есть налоговые льготы
Обкладывая налогами одни сегменты и вводя льготы для других, государство как бы само дает понять, какие инвестиции хочет видеть. И лежит его интерес где-то в плоскости долгосрочных вложений. По словам опрошенных «Фонтанкой» экспертов, на рынке достаточно инструментов, которые предлагают инвестору снизить налоговое бремя.
Один из них — ИИС-3, говорит Владимир Чернов. В совокупности взносы на индивидуальный инвестиционный счёт (ИИС), программу долгосрочных сбережений (ПДС) и ряд других инструментов долгосрочных сбережений позволяют получить налоговый вычет с суммы до 400 тыс. рублей в год. Кроме того, доход по операциям на ИИС при соблюдении установленного срока владения может освобождаться от НДФЛ в пределах 30 млн рублей.
Сохраняется и льгота за долгосрочное владение ценными бумагами. При продаже обращающихся на бирже бумаг, которыми инвестор владел более трех лет, можно получить инвестиционный вычет. Его максимальный размер рассчитывается исходя из 3 млн рублей за каждый год владения.
«Поэтому налоговая система постепенно становится менее выгодной для простого получения пассивного дохода, но одновременно государство продолжает оставлять льготы именно для долгосрочных инвестиций и сбережений», — делает вывод Чернов.
При этом, по словам Юлии Савиной, изменение налогообложения не означает, что для инвестора исчезают все интересные инструменты. Она отдельно выделяет ИИС-3 как счет с налоговыми льготами, а среди других вариантов — фонды денежного рынка, облигационные и активно управляемые фонды, фонды драгоценных металлов и фонды с акциями роста.
«Дивидендная доходность российских компаний, которые в этом году платят дивиденды, не превышает 3,6%. Стратегия „дивидендный рантье“, в которой не заложен рост самих акций, уже не привлекательна», — считает Савина.
В итоге для инвестора все большее значение приобретает не только выбор самого актива, но и то, через какой инструмент он его покупает. ИИС-3, ПДС, обычный брокерский счет и фонды могут иметь разный налоговый режим, поэтому при одинаковой доходности до уплаты налогов итоговый результат для инвестора может отличаться.




Достижения
Твой первый
Написать первый комментарий
Первая десятка
Написать 10 комментариев
Первая сотка
Написать 100 комментариев