

15%, 16%, а то и 17% годовых — такие цифры снова появляются в рекламе банковских вкладов. Но за максимальной ставкой почти всегда стоят условия.


После решения Банка России сохранить ключевую ставку на уровне 14% годовых банки начали повышать доходность депозитов. Сбербанк поднял ставки по вкладам на шесть и семь месяцев до 13,5%, а ВТБ — по длинным вкладам, предложив до 13,7% обычным клиентам и до 13,9% премиальным. Средние ставки в крупнейших банках также немного выросли: по данным «Финуслуг», на 16 сентября средняя доходность трехмесячных вкладов составляла 13,29%, полугодовых — 13%, годовых — 12,29%, сообщают «Ведомости».
Но это пока скорее точечные изменения, чем новая волна роста ставок. Опрошенные изданием эксперты считают, что говорить об устойчивом тренде преждевременно.
На этом фоне у вкладчика возникает логичный вопрос: если ключевая ставка — 14%, где сейчас можно получить больше? Ответ не такой простой, как может показаться по рекламным цифрам. Максимальные ставки действительно превышают 14%, однако чаще всего речь идет о приветственном предложении для нового клиента, бонусной надбавке за выполнение дополнительных условий либо о депозите на очень долгий срок — например, на три года.
Где ставки выше ключевой
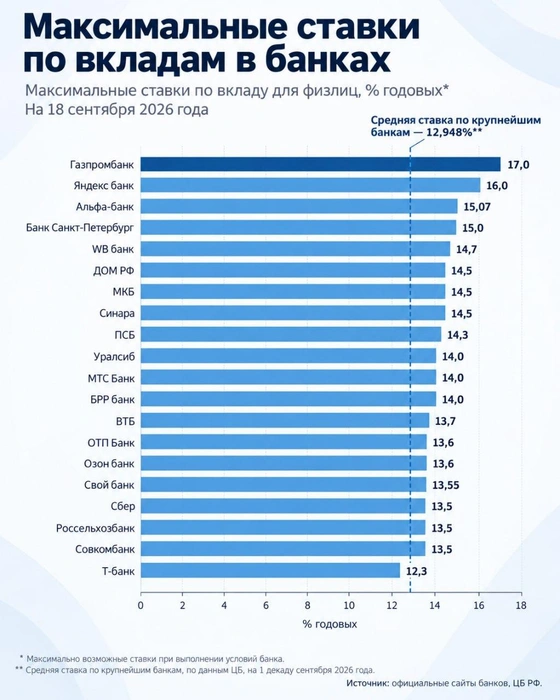
Если смотреть именно на максимальные значения, предложения выше 14% сейчас есть у целого ряда банков. «Фонтанка» изучила данные с официальных сайтов 20 крупнейших кредитных организаций. Десять из них на пике предлагают ставку выше ключевой, но всегда речь идет о соблюдении определенных требований. Без бонусов и привилегий максимум, на который может рассчитывать вкладчик, составляет в районе 11-13%.
Положить деньги под 17% и забыть на три года
Самая высокая ставка в собранных предложениях — 17% у Совкомбанка. Но это не стандартная доходность для любого вклада. Банк добавляет до 5 процентных пунктов к ставке при выполнении целого набора условий.
Максимальная надбавка действует на сроке 36 месяцев — то есть три года. Клиенту нужно оформить карту банка, подключить одну из подписок «Халва.Десятка» или «Оптима», а затем ежемесячно выполнять установленное банком правило покупок и не отключать подписку. Без дополнительных надбавок максимальная ставка по этому предложению составляет 13,5% на три месяца.
Похожая история с Альфа-Банком. У «Альфа-Вклада Ключевого» ставка зависит от ключевой ставки ЦБ и фиксированной надбавки банка. Максимальные 15,07% для обычного клиента доступны при размещении денег на три года. Для премиального на том же сроке ставка может составить 15,8%. Если сократить срок до года, доходность для обычного клиента снижается до 13,24%, а для премиального — до 13,8% при сумме до 1 млн рублей.
У Газпромбанка заявленные 16% также относятся к трехлетнему сроку. Именно длинные депозиты позволяют банку показывать потенциальным клиентам ставку заметно выше текущей ключевой.
Способ получить больше 14% — прийти в банк впервые
В ряде случаев высокая ставка фактически является платой банка за привлечение нового клиента. После окончания приветственного периода доходность может заметно снизиться. Например, банк «Санкт-Петербург» предлагает новым клиентам 15% годовых на три месяца. Для уже действующих клиентов ставка на тот же срок составляет 13,5%.
У Синары максимальные 14,5% также доступны новым клиентам на три месяца. Для действующих клиентов на том же сроке ставка составляет 9%.
У Яндекс Банка есть еще более короткое предложение: 16% на две недели для новых клиентов. Если выходить за пределы этого не самого популярного периода, на три месяца новым клиентам доступны 14,5%, действующим — до 13,5%.
Важны не только статус клиента, но и размер вклада
В банке ДОМ.РФ максимальная ставка 14,5% по вкладу «Мой дом» доступна новым клиентам при сумме от 1,5 млн рублей и сроке в три месяца. При меньшей сумме максимальная ставка составляет 14,4%. Для действующих клиентов с «новыми деньгами» условия такие же. Новыми деньгами считается сумма сверх максимального остатка за прошлый месяц, которая поступила на счета вкладчика в текущем календарном месяце. Если же деньги у него «старые», максимальная ставка составит 13,7% при небольшой сумме и 13,9% при размещении от 1,5 млн рублей.
В Уралсибе максимальные 14% также требуют крупной суммы: речь идет о вкладе на год с размещением от 10 млн рублей и пакетом Private Banking. При тех же 10 млн рублей и другом премиальном пакете ставка составляет 13,9%. Если сумма от 1 млн рублей, но меньше 10 млн, максимальная ставка — 13,8%. При меньшей сумме банк предлагает около 13,6% на год.
В ОТП Банке ставка 13,6% на шесть месяцев доступна при размещении от 50 млн рублей. Для меньших сумм на том же сроке максимальная ставка составит 13,4%.
У крупнейших банков ставки ниже
Сбербанк поднял максимальную ставку по вкладу «Лучший %» на шесть и семь месяцев до 13,5%. Но максимальный процент складывается из базовой ставки и надбавок. Среди условий — наличие подписки СберПрайм или премиального обслуживания, получение зарплаты или пенсии на карту Сбера либо траты по картам от 30 тыс. рублей, а также определенный остаток на накопительном счете. Кроме того, для получения надбавок учитывается финансовая активность клиента за предыдущие три месяца. Без надбавок максимальная базовая ставка существенно ниже — 11,9%, а при сумме от 1 млн рублей — 12%.
ВТБ, в свою очередь, предлагает до 13,7% на полтора года. Судя по условиям и расчету на сайте банка, максимальная ставка связана с первым вкладом или «новыми деньгами», онлайн-открытием и длинным сроком. Если выбрать год, ставка снизится до 13,5%, на шесть месяцев — до 13,4%.
Это показывает главную тенденцию рынка: банки готовы платить больше за деньги, которые клиент принесет надолго и которые с высокой вероятностью не заберет через несколько месяцев. Как отмечали представители рынка в СМИ, кредитные организации сейчас прежде всего корректируют ставки на сроках от полугода, ориентируясь на ожидания по дальнейшей динамике ключевой ставки.
Самое необычное условие
Самым неожиданным условием, которое связано с получением повышенной ставки, стало участие в благотворительной акции Промсвязьбанка «Вклад в Победу». Вкладчику с «новыми деньгами» дают 14,3% на 191 день (чуть больше 6 месяцев). Минимальная гарантированная ставка для клиентов со «старыми» на тот же срок — 13,4%.
Идея в том, что за каждый открытый депозит банк перечисляет за вкладчика 3000 рублей в благотворительный фонд «Подари Себе Будущее». Деньги обещают направить на помощь военнослужащим и жителям новых и приграничных регионов. Открыть такой вклад можно будет до 14 декабря.
Накопительные счета — отдельная история
Многие банки рекламируют превышающие ключевую ставки по накопительным счетам. Например, МТС Банк и Банк «Санкт-Петербург» предлагают 15,5% годовых по накопительным продуктам в первые два месяца, но это лишь приветственные условия. В МТС Банке затем ставка снижается до 12,2% при расчете по ежедневному остатку и до 12,5% при расчете по минимальному. В «Санкт-Петербурге» приветственная ставка действует для первого накопительного счета и не суммируется с другими надбавками. Условием ее получения также являются покупки по картам.
В Ozon Банке максимальная ставка по накопительному счету достигает 15,1%, но тоже только на первые два месяца и при подключении опций, связанных со статусом клиента. После окончания приветственного периода действует базовая ставка — 12,5%. Если совсем не выполнять никаких условия придется довольствоваться малым — 7%.
При этом накопительный счет существенно отличается от вклада: деньги обычно остаются доступными для снятия, но банк может менять условия начисления процентов. Поэтому сравнивать рекламные 15% по накопительному счету напрямую с фиксированной ставкой по депозиту некорректно.
Смотрите на мелкий шрифт
Главное правило сейчас простое: смотреть нужно не на самую большую цифру в рекламе, а на условия, при которых она появляется.
Срок. 16–17% на три года и 14–15% на три месяца — совершенно разные предложения.
Статус клиента. Приветственная ставка часто доступна только тем, кто впервые пришел в банк или давно не держал там деньги.
«Новые деньги». У каждого банка свое определение этому понятию. Например, у ПСБ это разница между суммой средств на счетах в момент открытия вклада и максимальным остатком за предыдущие три месяца. Максимальная ставка по «Вкладу в победу» составляет 14,3%, а минимальная гарантированная — 13,4%.
Дополнительные продукты. Карта, подписка, премиальное обслуживание или определенный объем покупок могут заметно увеличить процент, но только пока клиент выполняет условия.
Является ли указанная цифра гарантированной ставкой или максимальной. В некоторых продуктах разница между этими двумя показателями оказывается существенной.


