Зарубежные активы крупнейшей российской частной нефтекомпании ЛУКОЙЛ получают возможность превратиться в живые деньги, которые могут быть направлены на развитие и ремонты российских заводов и в новые месторождения. Это стало бы огромным и крайне своевременным вливанием в отечественную экономику. Но чтобы это воплотилось в реальность, должно сойтись очень много звезд.

У зарубежных активов ЛУКОЙЛа появился новый — и одновременно старый — претендент. Американский миллиардер Тодд Боули, известный в том числе инвестициями в спорт и бывшей долей в футбольном клубе «Челси», собрал консорциум для покупки международного бизнеса российской нефтяной компании. По данным Financial Times, предложение находится на продвинутой стадии, хотя окончательной договоренности с ЛУКОЙЛом пока нет.
Забавный факт: сам ЛУКОЙЛ у себя в бухгалтерии уже списал стоимость этих активов — 1,66 трлн рублей, что примерно соответствует называемой сейчас их стоимости продажи в 20 млрд долл.
зарубежные активы ЛУКОЙЛа
Боули уже пытался зайти в эту сделку в конце 2025 года. Тогда он участвовал в консорциуме, с которым работал американский инвестбанк Xtellus Partners. Предлагалась довольно сложная схема: зарубежные активы ЛУКОЙЛа предполагалось обменять на замороженные акции российской компании, принадлежавшие американским инвесторам. По данным Reuters, ЛУКОЙЛ предпочитал именно этот вариант и стороны даже подписали соглашение о покупке акций, однако Минфин США отверг предложенную конструкцию.
Теперь Боули вернулся с другой конфигурацией участников. По данным FT, в консорциум должны войти американская International Development Finance Corporation (DFC), инвесторы из ОАЭ и катарская семья Аль-Хайят. Ожидается, что DFC получит долю в новой компании и вместе с Боули будет контролировать большинство мест в ее совете директоров. Среди партнеров из ОАЭ называется структура, связанная с шейхом Тахнуном бен Заидом Аль Нахайяном.
Фактически Боули теперь пытается перехватить активы у другого американского покупателя — инвесткомпании Carlyle. С ней ЛУКОЙЛ еще 29 января заключил соглашение о продаже LUKOIL International GmbH — австрийской «дочки», через которую российская группа владеет значительной частью зарубежного бизнеса. Соглашение изначально было неэксклюзивным, поэтому ЛУКОЙЛ сохранил право вести переговоры с другими претендентами.
Что именно продает ЛУКОЙЛ
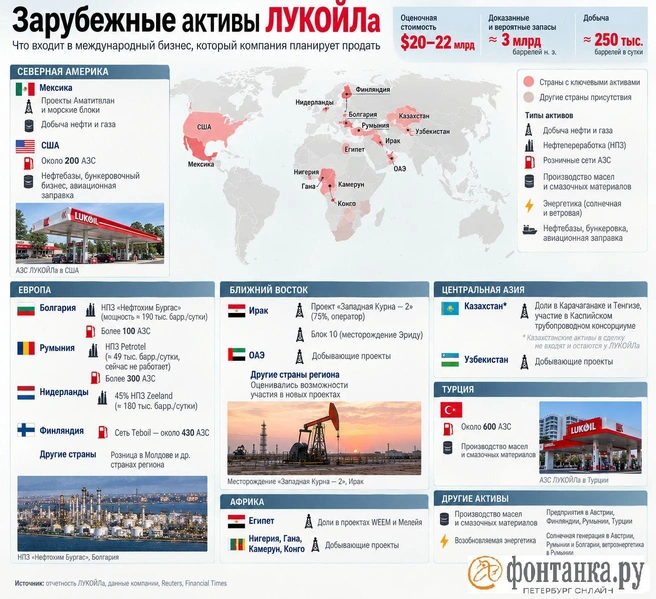
Масштаб пакета довольно большой. До санкций международный бизнес ЛУКОЙЛа включал добычу нефти и газа, нефтепереработку, производство масел, энергетику и розничную торговлю топливом. Стоимость выставленного на продажу бизнеса разные источники оценивали примерно в $20–22 млрд. По последним данным FT, в нем около 3 млрд баррелей доказанных и вероятных запасов нефти и газа, а добыча составляет примерно 250 тыс. баррелей в сутки.
В добыче география простирается от Ближнего Востока до Латинской Америки. Крупнейший зарубежный проект — иракская «Западная Курна — 2», где у ЛУКОЙЛа 75-процентная доля оператора. Кроме того, компания участвует в иракском Блоке 10 с месторождением Эриду. В Египте у нее есть доли в проектах WEEM и Мелейя, в Мексике — в Аматитлане и нескольких морских блоках. Среди других добывающих проектов — активы в Азербайджане, Узбекистане, ОАЭ, Камеруне, Нигерии, Гане и Республике Конго.
Отдельная история — Казахстан. Там ЛУКОЙЛ участвует, в частности, в Карачаганаке и Тенгизе, а также является одним из крупных акционеров Каспийского трубопроводного консорциума. Но при подписании соглашения с Carlyle компания специально оговорила: казахстанские активы в сделку не входят и должны остаться у ЛУКОЙЛа.
В переработке наиболее заметны три европейских предприятия. ЛУКОЙЛ владеет НПЗ «Нефтохим Бургас» в Болгарии мощностью около 190 тыс. баррелей в сутки и Petrotel в Румынии мощностью около 49 тыс. баррелей, а также 45% НПЗ Zeeland в Нидерландах мощностью около 180 тыс. баррелей в сутки. В сумме речь идет примерно о 400 тыс. баррелей перерабатывающих мощностей в сутки. Сейчас они загружены не полностью: румынский Petrotel, в частности, остается остановленным после ремонта.
Еще один большой кусок — заправки. На конец 2024 года у компании было более 2,4 тыс. АЗС за пределами России. Только в Турции их около 600, в Финляндии сеть Teboil насчитывала примерно 430 станций, в Румынии — более 300, в США — около 200. Есть розничный бизнес в Болгарии, Молдавии и ряде других стран. Помимо обычных АЗС у компании есть нефтебазы, бункеровочный бизнес и авиационная заправочная инфраструктура.
В международный контур входили также предприятия по производству масел и смазочных материалов, в частности в Австрии, Финляндии, Румынии и Турции, а также энергетические активы: солнечная генерация в Австрии, Румынии и Болгарии, ветроэнергетика в Румынии.
Как дошло до продажи
История началась 22 октября 2025 года, когда США внесли ЛУКОЙЛ в санкционный список. Вскоре компания объявила о намерении продать международные активы. Первым реальным покупателем стал нефтетрейдер Gunvor: 30 октября ЛУКОЙЛ сообщил, что принял его предложение. Но уже через неделю Минфин США дал понять, что необходимой лицензии Gunvor не получит. Трейдер отказался от сделки.
После этого вокруг активов возникла довольно большая очередь. Среди потенциальных покупателей назывались ExxonMobil, связка Chevron и Quantum Energy Partners, Carlyle, венгерская MOL, саудовская Midad Energy, инвесторы из ОАЭ и группа Xtellus, с которой как раз работал Тодд Боули.
В декабре американский Минфин отклонил схему Xtellus — Боули, а 29 января 2026 года ЛУКОЙЛ объявил о соглашении с Carlyle. Однако это соглашение до сих пор не превратилось в закрытую сделку. В сентябре FT сообщила, что Carlyle уже получила согласие OFAC, но окончательное решение американских властей застряло на межведомственном согласовании с участием Совета национальной безопасности, Госдепартамента и Минэнерго.
Параллельно менялись и сами условия, на которых Вашингтон готов разрешить продажу. Последняя лицензия OFAC позволяет вести переговоры до 22 октября 2026 года, но сама по себе не разрешает передачу активов: для закрытия сделки потребуется отдельное разрешение. Более того, 18 сентября OFAC прямо сформулировало несколько принципов будущей сделки. Связи LUKOIL International с российским ЛУКОЙЛом должны быть полностью разорваны, причитающиеся российской компании деньги должны поступить на заблокированный счет в американской юрисдикции до снятия санкций, а схема сделки не должна давать ЛУКОЙЛу возможность получить стоимость активов авансом — в том числе через обмен активами или акциями.
Так что вопрос сейчас состоит уже не только в том, кто купит бизнес, но и в том, сможет ли российская компания фактически получить за него деньги.
ЛУКОЙЛ уже потерял контроль
Формально продажа еще не состоялась, но с экономической точки зрения значительная часть разрыва уже произошла.
В отчетности за 2025 год ЛУКОЙЛ сообщил, что с 21 ноября утратил контроль над LUKOIL International и рядом других иностранных компаний. Международные структуры были деконсолидированы: российская компания больше не получает от них информацию о движении денег и банковских счетах, не участвует в текущих управленческих решениях, а переводы денежных средств от LUKOIL International российским компаниям группы прекратились. Инвестицию в зарубежную «дочку» ЛУКОЙЛ полностью списал, признав убыток от обесценения примерно на 1,66 трлн рублей.
Отдельно развивалась ситуация в Болгарии. Еще 17 ноября 2025 года полномочия органов управления «ЛУКОЙЛ Нефтохим Бургас», «ЛУКОЙЛ Болгария» и других местных структур были переданы внешнему управляющему.
Поэтому потенциальная сделка с Carlyle или консорциумом Боули в значительной степени должна юридически оформить уже произошедшее отделение международного бизнеса от российского.
А нам что с того?
На российские НПЗ и АЗС ЛУКОЙЛа сама сделка напрямую не распространяется. Они не входят в продаваемую LUKOIL International, поэтому смена владельца зарубежных месторождений или, например, болгарского НПЗ не означает смены собственника заправки ЛУКОЙЛа в Петербурге.
Нет и прямого механизма, по которому продажа зарубежного бизнеса должна автоматически изменить российские цены на бензин или дизель. Цены внутри страны зависят прежде всего от ситуации на отечественном рынке — производства и ремонтов НПЗ, оптовых биржевых цен, налогов, демпфера, логистики и спроса.
Но для самого ЛУКОЙЛа последствия гораздо заметнее. До санкций зарубежные активы, по оценке аналитиков «Финама», давали порядка 15–20% EBITDA компании. Теперь этот денежный поток фактически выпал: с конца ноября 2025 года средства от LUKOIL International в российскую группу не поступают. При этом российский бизнес продолжает работать и остается отдельным от продаваемого международного контура.
EBITDA — это аналитический показатель, равный прибыли компании до вычета процентов по кредитам, налогов и амортизации оборудования.
Теоретически продажа могла бы превратить потерянные активы хотя бы в деньги и улучшить финансовое положение компании. Но именно здесь находится главное ограничение. OFAC прямо предупреждает, что средства, причитающиеся ЛУКОЙЛу при продаже, должны быть заблокированы в США до снятия санкций. То есть сценарий, при котором компания продает зарубежный бизнес за $20 млрд и сразу направляет эти деньги на российские месторождения, модернизацию НПЗ, дивиденды или другие расходы, при нынешних правилах не работает.
Для российского потребителя поэтому важнее не имя будущего владельца LUKOIL International, а более длинная цепочка последствий. ЛУКОЙЛ лишился части международной добычи, переработки, трейдинга и розницы и связанных с ними денежных потоков. Это делает компанию более зависимой от российского бизнеса и в долгосрочной перспективе может влиять на ее инвестиционные возможности. Но говорить, что из-за продажи зарубежных активов бензин на российских АЗС ЛУКОЙЛа обязательно станет дороже или дешевле, оснований пока нет.
Есть и обратный, уже мировой эффект. Европейские НПЗ ЛУКОЙЛа сейчас используются не полностью. Carlyle утверждает, что после передачи активов новому владельцу на рынок можно дополнительно вернуть 100–150 тыс. баррелей переработки в сутки. Если это действительно произойдет, дополнительные объемы бензина и дизеля будут работать скорее на увеличение предложения на мировом и европейском рынках нефтепродуктов. Но масштаб этого влияния будет зависеть уже от того, кто в итоге получит активы и насколько быстро сможет вернуть их к нормальной работе.