Беспрецедентное давление популистских сил на действия Центробанка и лично его главы Эльвиры Набиуллиной как аксиому использует тезис о дорогих кредитах, которые мешают развиваться российской экономике. Их послушать, так стоит ЦБ опустить ключевую ставку хотя бы до 7-8%, как ВВП страны взлетит в космос и как грибы после дождя на карте России начнут пачками появляться новые фабрики, заводы и пароходы.


«Фонтанка» разбиралась, действительно ли бизнесу не хватает доступных денег или проблема в том, что вкладывать их в развитие оказывается менее привлекательно, чем хранить в банке.
Два знака перед запятой
Всемирный банк на этой неделе обновил прогноз роста российского ВВП — всего 0,7%. Даже в Европе, которая, судя по заголовкам патриотических СМИ, вот-вот впадет в рецессию, рост куда больше.
Россия живет с двузначной ключевой ставкой уже больше трех лет. На первый взгляд, именно здесь проще всего искать объяснение слабой инвестиционной активности. Дорогой кредит увеличивает стоимость нового завода, оборудования или модернизации производства, повышает срок окупаемости проекта и заставляет компании откладывать решения до лучших времен.
Глупо спорить с тем, что кредит за последние пять лет сильно подорожал. Конечно, заемные деньги бизнесу, и в первую очередь малому, а тем более ИП, достаются очень дорого. Буквально на грани рентабельности.
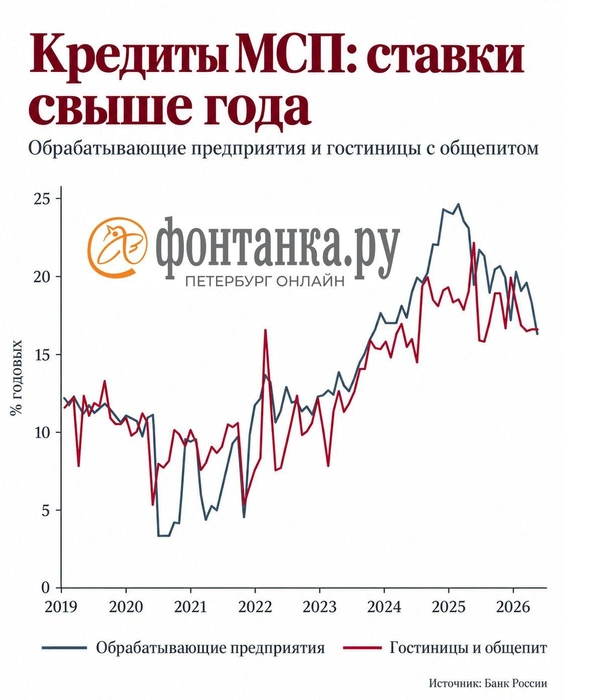
Тем не менее простая статистика банковской отрасли нам говорит: нет никакой речи о том, что у кредитных организаций такие высокие ставки, что их никто не берет. Берут, и в приличных количествах. И даже больше, чем было в 2019 и 2021 годах.
Причем средний размер кредита постоянно растет. На последнюю доступную в отчетах ЦБ дату — июль 2026 года — это было 5,1 млн рублей. Рост к 2019 году кратный.

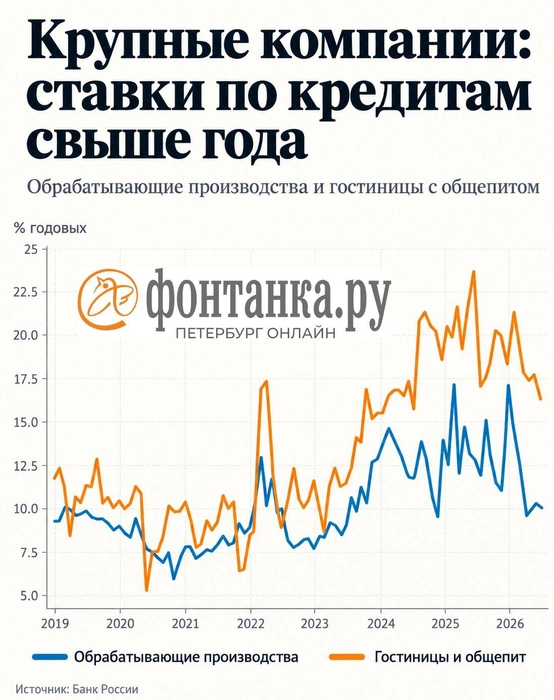
Что уж говорить о крупном бизнесе, который в последнее время берет кредиты ну как минимум не меньше, чем до начала 2022 года. У них и процент поменьше, и объемы куда солиднее, да и дают им банки куда охотнее.
Так что если посмотреть на банковскую статистику последних лет, простой формулы «нет дешевого кредита — нет инвестиций» уже недостаточно. Если наложить кривую помесячных объемов выданных кредитов на среднюю по рынку ставку, окажется, что практически никакой корреляции нет. Все, кто хотел брать и кому реально было надо, брали. Кому было не надо — не брали и при низких ставках.
Да, в начале — середине 2025 года действительно наблюдался некий спад, но говорить, что он был обусловлен исключительно высокими ставками, надо с известной степенью осторожности.
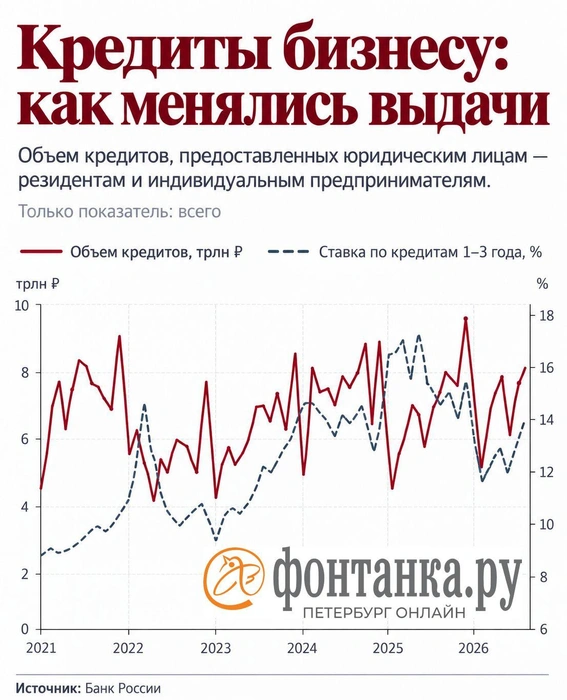
Объем кредитов, которые банки ежемесячно выдают юридическим лицам и индивидуальным предпринимателям, не обрушился. В январе 2021 года компании получили 4,5 трлн рублей, в июле 2026-го — 8,1 трлн. Правда, этот показатель очень волатилен и зависит от сезонности: например, в июле 2021-го выдачи составляли примерно те же 8,3 трлн рублей. Поэтому говорить о бурном росте корпоративного кредитования тоже нельзя. Но и картина полностью замороженного кредитного рынка из этих данных не складывается.
Причем это происходит на фоне действительно высоких ставок по кредитам. Средняя ставка по займам бизнеса сроком от года до трех лет в отдельные месяцы 2025 года приближалась к 18%, а к июлю 2026-го снизилась примерно до 13,3%.
Гуляем на свои
Еще интереснее выглядит другая часть банковской статистики — деньги самого бизнеса.
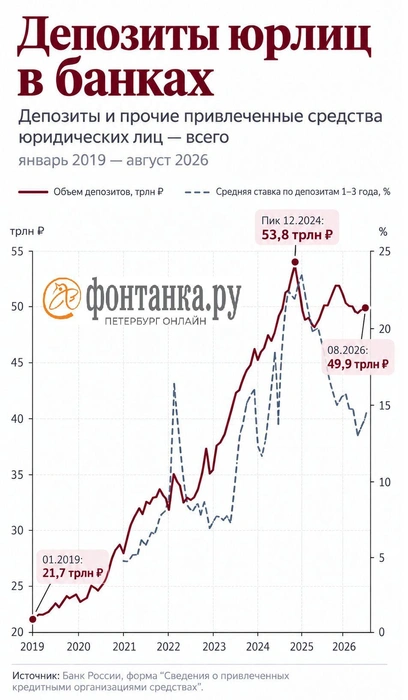
В январе 2019 года объем депозитов и прочих привлеченных банками средств юридических лиц составлял 21,7 трлн рублей. К концу 2024 года он достиг 53,8 трлн. После пика сумма несколько сократилась, но в августе 2026 года на таких счетах все еще находилось почти 50 трлн рублей — более чем вдвое больше, чем семь с половиной лет назад.
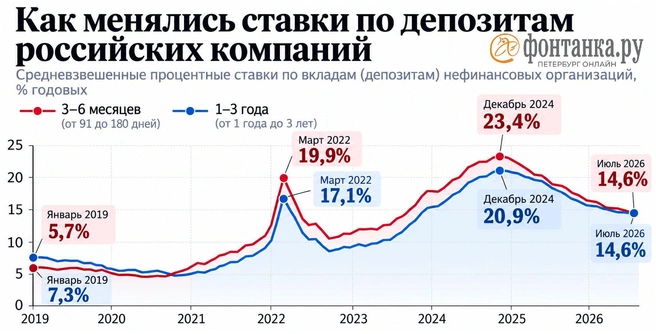
Одновременно резко выросла и доходность, которую компании могли получать, просто оставляя деньги в банке. Средняя ставка по депозитам юридических лиц сроком от года до трех лет в начале 2021 года была около 4–5%. В декабре 2024-го она поднималась выше 23%, а в июле 2026 года составляла около 14,6%.
Именно здесь возникает соблазнительный вывод: может быть, дело вовсе не в нехватке денег? Они у компаний есть, но бизнес просто предпочитает получать проценты на депозитах вместо того, чтобы покупать оборудование и строить новые мощности.
В этой логике действительно есть часть ответа. Но она не опровергает влияние высокой ставки — скорее, показывает еще один механизм, через который высокая ставка сдерживает инвестиции.

Как объясняет руководитель отдела макроэкономического анализа ФГ «Финам» Ольга Беленькая, к высоким процентным ставкам особенно чувствителен инвестиционный спрос. Но влияние дорогих денег не заканчивается на стоимости банковского кредита.
«Предприятия с чистой денежной позицией могут даже выигрывать от высоких процентных ставок, размещая свободные средства на депозиты», — отмечает она.
Получается, высокая ставка способна сдерживать инвестиции даже у компании, которой вообще не требуется заемное финансирование. Если собственные деньги можно относительно надежно разместить в банке под двузначный процент, новый производственный проект должен приносить заметно больше, чтобы компенсировать не только отказ от этого дохода, но и дополнительные риски.
А их у реального проекта гораздо больше. Оборудование необходимо купить, привезти и установить, найти сотрудников, обеспечить мощности заказами, обслуживать технику и ждать окупаемости несколько лет. Депозит при этом дает понятный доход без необходимости угадывать, каким через три года окажется спрос на продукцию.

Есть нюанс
Аналитик Freedom Global Владимир Чернов именно в этом видит слабое место тезиса о том, что «высокие ставки ни при чем, потому что деньги у бизнеса есть».
«Если компания предпочитает депозит покупке оборудования из-за привлекательного процентного дохода при меньшем риске, это как раз один из механизмов влияния высокой ставки. Он работает даже для предприятий, которым вообще не нужны кредиты. Собственные деньги тоже имеют стоимость, а вкладывая их в производство, бизнес отказывается от практически гарантированных высоких процентов по депозиту», — объясняет он.
Иными словами, высокая ставка действует на инвестиции сразу по двум направлениям. Для компании-заемщика она делает дороже привлеченный капитал. Для компании с собственными средствами она повышает доходность альтернативы производственным вложениям.
Но и из почти 50 трлн рублей корпоративных денег в банках нельзя делать вывод, что перед нами огромная неиспользуемая «кубышка», которую предприятия почему-то отказываются превратить в станки.
Во-первых, бизнес нельзя рассматривать как одну гигантскую компанию с единым счетом. Деньги и потребность в инвестициях распределены между отраслями и предприятиями крайне неравномерно.
Чернов приводит показательный пример: прирост денег юридических лиц в банках в отдельные периоды обеспечивают прежде всего крупные нефтегазовые и энергетические компании. Но накопление ликвидности у экспортера не означает, что точно такие же деньги есть у среднего машиностроительного предприятия, которому требуется модернизация линии.
Во-вторых, депозит предприятия необязательно является свободным инвестиционным ресурсом. Компания может временно держать там деньги на налоги, зарплаты, расчеты с поставщиками, погашение долгов или будущие крупные платежи. Краткосрочно разместить такую сумму в банке можно, а отправить ее в проект с окупаемостью пять-семь лет — уже совсем другое решение.
Наконец, есть чисто статистическая ловушка. Сопоставлять почти 50 трлн рублей депозитов с условными 8 трлн рублей кредитов за месяц напрямую нельзя. Депозиты — это остаток средств на определенную дату, а выдачи кредитов — поток за месяц. Для корректного сравнения надо брать остатки депозитов и кредитной задолженности на одну дату и желательно по одинаковому кругу компаний.
Когда бизнес готов инвестировать
Не всякий выданный кредит является и инвестицией. Бизнес берет деньги не только на оборудование. Это могут быть кредиты на оборотный капитал, закупку подорожавшего сырья, покрытие кассового разрыва, расчеты с поставщиками или рефинансирование старых обязательств. Поэтому рост выдач при высокой ставке сам по себе не означает, что ставка не влияет на инвестиции.
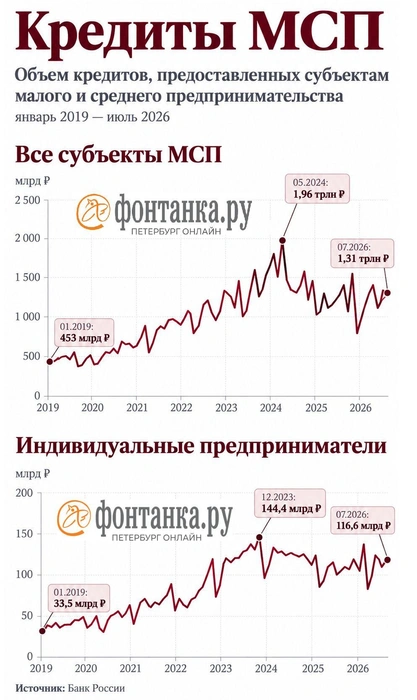
Хорошо это видно и на статистике малого бизнеса. Объем кредитов, предоставленных субъектам малого и среднего предпринимательства, в январе 2019 года составлял 453 млрд рублей, а в июле 2026-го — уже 1,31 трлн. В отдельные месяцы 2024 года он приближался к 2 трлн рублей. У индивидуальных предпринимателей месячные выдачи за тот же период выросли с 33,5 млрд до 116,6 млрд рублей.
Это довольно далеко от картины, при которой дорогой кредит полностью перекрыл бизнесу доступ к банковскому финансированию. Однако и здесь важно помнить об инфляции: рубль 2026 года позволяет купить меньше оборудования и материалов, чем рубль 2019-го. Номинальный рост кредитования еще не означает сопоставимого увеличения реального объема ресурсов, который получает предприятие.
Есть еще одна причина, по которой объяснять инвестиционный спад исключительно ставкой было бы слишком просто. Бизнес вкладывает деньги прежде всего тогда, когда понимает, кому будет продавать дополнительный выпуск.
Эта мысль подробно обсуждалась на Финансовом конгрессе Банка России. Заместитель начальника Волго-Вятского главного управления ЦБ Екатерина Богопольская сформулировала ее предельно прямо:
«Вообще, бизнес осуществляет инвестиции всегда и туда, где видит спрос».
По ее словам, инвестиционный подъем предыдущих лет во многом подпитывался временными факторами. После ухода иностранных компаний на российском рынке освободились ниши, и отечественные производители начали вкладываться в новые мощности, рассчитывая занять освободившееся место. Постепенно этот ресурс роста начал исчерпываться.
«Инвестиции замедлились чем? Вслед за исчерпанием дополнительного спроса, который был обусловлен временными факторами», — объяснила Богопольская.
Часть компаний при этом успела нарастить мощности в расчете на более крупную долю рынка, чем смогла получить в действительности. Возник и эффект переинвестирования: производство уже создано, а дополнительного спроса, ради которого нужно строить еще один цех, нет.
Поэтому, подчеркивала Богопольская, для инвестиций «важнее все-таки спрос и его перспективы». Даже хороший финансовый результат необязательно автоматически превращается в капиталовложения. Компанию могут ограничивать недостаток работников, оборудования, технологий или просто отсутствие уверенности в том, что через несколько лет новый объем продукции будет кому продать.
Неопределенность выше ставки
Схожие выводы следуют из опросов предприятий Уральского главного управления ЦБ. Его первый заместитель начальника Сергей Коровин главным фактором, тормозящим инвестиции, назвал неопределенность. Для бизнеса она складывается из геополитики и санкций, будущих налогов, регуляторных требований и общего непонимания того, какими будут условия работы через несколько лет.
Все это, по его словам, создает «единый фон непредсказуемости», который сужает горизонт планирования. Инвестиционный комитет может не отказаться от проекта окончательно, а просто перенести его на более поздний срок. В опросе представителей бизнеса этот фактор главным назвали 47% респондентов.
Второе ограничение — прибыль. Это особенно важно потому, что значительная часть капиталовложений финансируется вовсе не за счет банков.
Главный экономист группы ВТБ Родион Латыпов на той же дискуссии обращал внимание, что заемные средства занимают сравнительно небольшую долю в финансировании инвестиций. А Сергей Коровин приводил данные по Уралу: в металлургии собственные средства дают около 70% финансирования вложений в основной капитал, в добыче нефти и газа — до 90%.
Поэтому сокращение прибыли довольно быстро превращается в урезание инвестпрограмм даже без всякого отказа банка в кредите.
«Прибыль сжалась — соответственно, инвестпрограммы автоматически сокращаются», — резюмировал Коровин.
Ольга Беленькая также считает, что зависимость компаний от рыночного кредитования сильно различается. Одни предприятия работают с госзаказом и получают финансирование по субсидируемым ставкам, другие имеют небольшую долговую нагрузку, третьи, наоборот, очень чувствительны к стоимости заемных денег.
По ее мнению, российский бизнес за несколько лет уже отчасти адаптировался к двузначной ключевой ставке. Причем для многих предприятий разница между 14, 13 и 12% уже не выглядит принципиальной.
«Большинство предприятий ждут оживления спроса при однозначных процентных ставках и не чувствуют особой разницы между ключевой ставкой 14, 13 и 12%. Тем не менее мы уже с середины 2023 года живем в условиях двузначной ключевой ставки», — говорит Беленькая.
Даже прибыль стоит денег
Но такая адаптация не бесплатна. Она происходит в том числе через стагнацию производства в части гражданских отраслей и сокращение инвестиций в основной капитал в 2025–2026 годах.
При этом сама инвестиционная коррекция началась после нескольких лет очень быстрого роста вложений. На Финансовом конгрессе ЦБ участники отдельно обращали внимание на то, что инвестиционный рывок предыдущего периода обеспечивался одновременно импортозамещением, госзаказом, перестройкой логистических цепочек и высокими прибылями предприятий. Эти факторы не могли сохранять одинаковую силу бесконечно.
В результате сегодняшнее охлаждение инвестиций оказывается следствием сразу нескольких процессов. Дорогие деньги действительно делают часть проектов невыгодной. Высокие депозитные ставки создают привлекательную альтернативу вложению собственных средств. Одновременно снизилась прибыль части компаний, исчерпывается эффект импортозамещения, а неопределенность и недостаток спроса заставляют бизнес откладывать проекты, которые при других условиях могли бы быть реализованы.
Поэтому и обратная логика — «достаточно снизить ставку, и предприятия немедленно распечатают депозиты» — слишком проста. Чтобы деньги действительно начали перетекать из финансовых инструментов в оборудование, бизнесу необходимо видеть не только более дешевое финансирование, но и будущий заработок.
Что нужно на самом деле
По словам Чернова, первое условие — предсказуемый спрос. Долгосрочные контракты и понятный рынок позволяют хотя бы приблизительно оценить загрузку будущего производства и срок возврата вложений.
Второе — предсказуемые налоги, тарифы и регулирование на срок окупаемости проекта. Если компания покупает оборудование на семь лет, но не понимает, какими через два года будут обязательные платежи и правила работы, она закладывает эту неопределенность в требуемую доходность. Чем выше риск, тем привлекательнее становится решение просто подождать.
Третье условие — доступность самого оборудования, комплектующих, инфраструктуры и специалистов. Покупка промышленного робота сама по себе не повышает производительность: производство необходимо перестроить, написать программное обеспечение, подготовить работников и обеспечить загрузку новой мощности.
И лишь вместе со всем этим работает снижение инфляции и долгосрочной стоимости денег. Оно одновременно удешевляет кредит и уменьшает доходность безрискового хранения собственных средств, делая реальные инвестиции относительно привлекательнее.
В этом и состоит главное противоречие нынешней ситуации. У российского корпоративного сектора действительно много денег в банках. Кредитование даже при высоких ставках продолжается. Однако наличие денег само по себе не создает инвестиционный проект.
Высокая ставка — важная часть проблемы, но не единственная. Она поднимает цену кредита и одновременно устанавливает для любого нового проекта высокую планку доходности. Однако даже ставка в несколько раз ниже не заставит компанию строить завод, если она не понимает, кто купит его продукцию, какими будут правила работы и окупятся ли вложения.
Чтобы бизнес действительно начал массово менять депозиты на станки, ему нужны не только дешевые деньги. Ему прежде всего нужно снова увидеть экономический смысл вкладывать их в производство.