Россияне продолжают занимать у банков и одновременно копить деньги. С начала 2026 года задолженность по кредитам выросла на 1,41 трлн рублей, а средства на счетах и вкладах — на 1,65 трлн. Тем временем банки, после нескольких месяцев снижения ставок, снова начали повышать проценты по депозитам, хотя до январской щедрости им еще далеко.


Разумеется, копят — одни люди, а живут в кредит — совсем другие. Однако с точки зрения экономики всей страны ситуация именно такая: банки выдают в нее деньги в виде кредитов, затем получают их — в еще большем количестве — в качестве депозитов, чтобы потом снова давать новые кредиты.
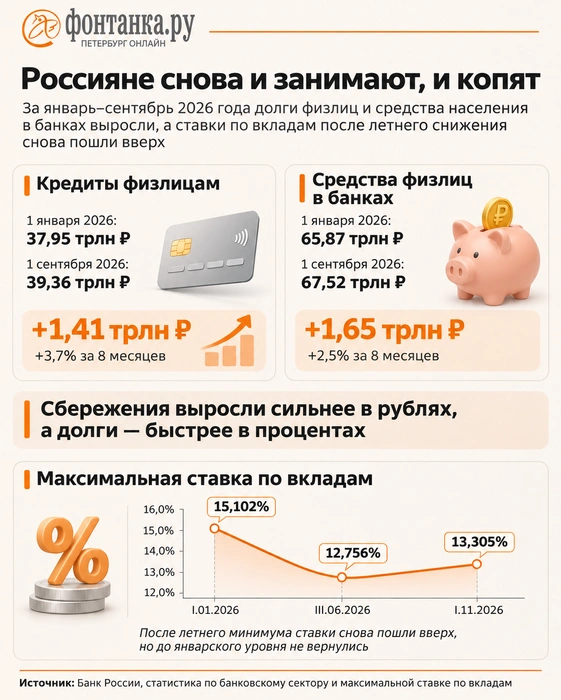

Как подсчитала «Фонтанка» на основе свежей статистики статистики Банка России (опубликована в конце прошлой недели), на 1 января 2026 года россияне были должны банкам 37,95 трлн рублей. К 1 сентября задолженность увеличилась до 39,36 трлн рублей. Таким образом, за восемь месяцев кредитный портфель вырос на 3,7%, несмотря на высокую стоимость заемных денег.
Временная активность
«Активизация розницы в сентябре была связана с ожидавшимся изменением условий по семейной ипотеке», — объяснила председатель Банка России Эльвира Набиуллина после заседания совета директоров 23 октября. Заемщики стремились закрыть сделки до 1 октября, когда условия программы ужесточились. После этого рост розничного портфеля Сбера замедлился с 1,9% в сентябре до 0,6% в октябре. Председатель правления банка Герман Греф связал это с изменениями в семейной ипотеке и отметил, что в октябре больше половины ипотечных выдач Сбера пришлось на рыночные программы.
У потребительских кредитов был свой сезон. За июль — сентябрь портфель необеспеченных потребкредитов вырос на 3,7%. В Банке России связывают это с отложенным спросом и сезонными расходами на отпуска и подготовку к учебному году. На 1 октября доля проблемной задолженности в этом портфеле составляла 13,1% против 13,2% на 1 июля. Регулятор отмечает, что обслуживать кредиты может стать сложнее, если доходы заемщиков будут расти медленнее.
Несите ваши денежки
С другой стороны денежного потока — сбережений граждан — также идет заметный рост. Хотя, конечно, падение ставок в середине лета внесло коррективы в динамику этого процесса. Так, по данным ЦБ, в августе средства населения в банках уменьшились на 0,2%, а в сентябре — еще на 0,1%. Набиуллина в октябре говорила, что склонность к сбережению немного снизилась, хотя оставалась высокой. В ВТБ заметили, что деньги прибавлялись прежде всего на накопительных счетах. По оценке банка на основе данных Frank RG, за январь — октябрь объем средств на рублевых накопительных счетах вырос на 20%, до 11,1 трлн рублей. Руководитель департамента сберегательных продуктов ВТБ Павел Тулубьев отметил, что за год эта сумма выросла на четверть.
При этом осенью банки вновь начали заманивать вкладчиков повышенными процентами. По данным ЦБ, в первой декаде января средняя максимальная ставка десяти банков, привлекающих больше всего депозитов населения, составляла 15,1% годовых. Затем начался затяжной спуск: к концу июня доходность опустилась до 12,76%, а к началу ноября достигли 13,305% — максимума со второй декады апреля.
Только за последнюю декаду показатель прибавил 0,22 процентного пункта. Впрочем, тем, кто в начале года успел открыть вклад под 15%, нынешние предложения вряд ли покажутся особенно щедрыми: разница с январскими ставками составляет почти 1,8 процентного пункта.
ВТБ объяснил повышение конкуренцией за деньги вкладчиков. С 13 ноября банк поднял ставки по четырехмесячному депозиту: до 13,5% при размещении новых для банка средств от 500 тыс. рублей и до 13,6% — от 1,5 млн. Т-Банк с 10 ноября повысил ставки по непополняемым вкладам на срок от четырех месяцев до двух лет. У Газпромбанка в это же время выросла приветственная ставка по накопительному счету, а базовая снизилась. По данным мониторинга «Банки.ру», со 2 по 8 ноября ставки по вкладам подняли 13 банков
Управляющий по анализу банковского и финансового рынков ПСБ Дмитрий Грицкевич связывает часть повышений с тем, что банки пересмотрели ожидания по ключевой ставке. 23 октября ЦБ второй раз подряд сохранил ее на уровне 14% и повысил прогноз средней ставки на 2027 год до 12,5–13,5%. Причина — устойчивый рост цен замедляется медленнее, чем рассчитывал регулятор. Большинство показателей устойчивой инфляции в третьем квартале находилось в диапазоне 5–6% в пересчете на год после 4–5% в первом полугодии.
Холодное сердце экономики
Все это происходит на фоне политики Центробанка, который пытается охладить экономику и замедлить инфляцию с помощью высоких процентных ставок. На заседании 23 октября регулятор сохранил ключевую ставку на уровне 14% годовых. Логика проста: дорогие кредиты должны сдерживать желание занимать и тратить, а привлекательные вклады — стимулировать сбережения.
А пока ставки остаются высокими, ЦБ отдельно занялся регулированием рисков. В частности — условиями выдачи длинных автокредитов. Во втором квартале 2026 года на кредиты сроком свыше семи лет пришлось 26% выдач целевых автокредитов против 8% за тот же квартал 2022-го. Чем длиннее срок, тем меньше ежемесячный платеж и тем ниже выглядит долговая нагрузка при оценке заявки. На первый квартал 2027 года ЦБ установил лимиты на долю таких выдач. Еще жестче ограничение для потребительских кредитов под залог автомобиля: на займы дольше пяти лет теперь сможет приходиться лишь 1% выдач в этом сегменте, тогда как в третьем квартале 2026-го их доля составляла 47%.
А 5 ноября регулятор рекомендовал банкам предлагать клиентам, которым стало трудно платить, отсрочку по основному долгу или процентам и снижение неустоек еще до того, как возникнет просрочка.