
Сегмент коммерческой недвижимости ожидает заметный спад на фоне роста кадастровой стоимости, а высокая ключевая ставка усиливает конкуренцию с банковскими депозитами.



Как говорят эксперты, в ближайшее время рост в коммерцию будет стремительно снижаться. Почему так происходит, разбиралась «Фонтанка».
За девять месяцев 2026 года инвестиции в коммерческую недвижимость России сократились на 2,4% год к году и составили 559 млрд рублей, подсчитали в Nikoliers. На Петербург и Ленобласть из них пришлось 59 млрд рублей.
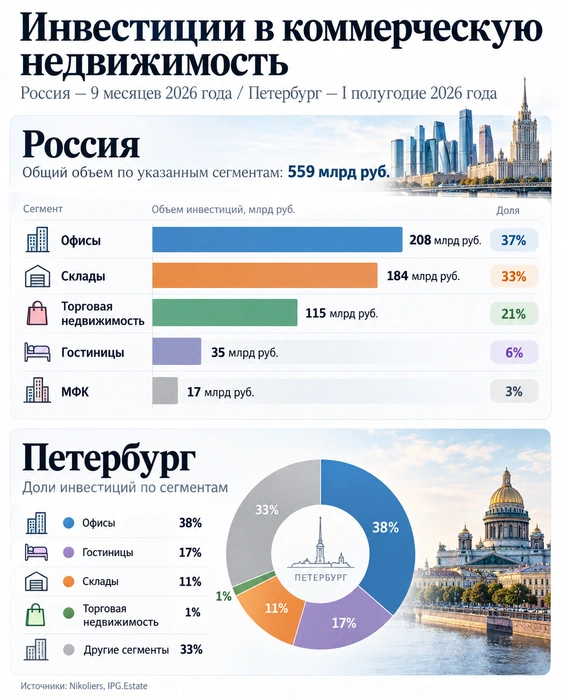

В коммерческой недвижимости крупнейшим сегментом по объему вложений в целом по России остались офисы, отмечают в Nikoliers. За девять месяцев инвесторы направили в них 208 млрд рублей, или 37% общего объема. Второе место заняли склады с объемом 184 млрд рублей, или 33% рынка.
В торговую недвижимость инвестировали 115 млрд рублей, на 29,6% больше, чем за аналогичный период 2025 года. На этот сегмент пришлось 21% вложений. Еще 35 млрд рублей направили в гостиничную недвижимость и 17 млрд рублей в многофункциональные комплексы.
В Петербурге расклад по инвестициям несколько другой. Так, по оценке IPG.Estate, в первом полугодии 2026 года на офисный сегмент в городе пришлось 38% вложений, на гостиничный — 17%, на складской — 11%. На торговую недвижимость пришелся всего 1% от общих инвестиций.
Причины потери привлекательности
Вместе с тем эксперты говорят, что инвестиции в коммерческую недвижимость в Петербурге будут и дальше сокращаться. В первую очередь — из-за повышения налоговой нагрузки на девелоперов.
В Петербурге с текущего года резко выросла кадастровая стоимость всех объектов недвижимости. В общей сложности она подорожала на 7,6 трлн рублей, до 57,8 трлн рублей.
Это вызвало возмущение со стороны владельцев недвижимости, в основном коммерческой. Они даже направляли письмо губернатору Петербурга Александру Беглову с просьбой не утверждать новый отчёт о кадастровой стоимости и предоставить на 2026 год льготу по налогу на имущество. Под письмом стояли подписи глав компаний «Адамант», «Империя», «УК Теорема», управляющих компаний ТРЦ «Охта Молл», универмага «Московский» и других участников рынка. Однако отчет утвердили, а в налоговой льготе владельцам отказали.
Правда, сейчас у предпринимателей есть возможность индивидуально оспорить расчет кадастровой стоимости в ГБУ «Городское управление кадастровой оценки». Но по факту этот механизм оказался не очень рабочим. Так, более 90% собственников земельных участков, недовольных результатами переоценки кадастровой оценки земли в Петербурге и подавшие свои замечания к отчету, получили отказы.
Чего ждать?
В итоге неудивительно, что интерес к коммерческой недвижимости снижается и продолжит снижаться. По словам директора инвестиций и рынков капитала компании Bright Rich | CORFAC International Екатерины Андреевой, для владельцев коммерческой недвижимости критичным стало именно увеличение кадастровой стоимости, а также рост и ставки налога на имущество.
«Регулярное увеличение кадастровой стоимости затрудняет прогнозирование доходности арендного бизнеса. Если недвижимость приобретается для собственных нужд, покупатель принимает на себя соответствующие риски», — говорит эксперт.
При покупке с инвестиционной целью ситуация иная: инвесторы стремятся получить более выгодные ценовые условия либо рассматривают объекты с достаточным запасом доходности, добавляет Екатерина Андреева.
В то же время арендные ставки растут медленнее, чем расходы на эксплуатацию и содержание объектов, что приводит к снижению их доходности, напоминает Сергей Дуванов, руководитель проектов департамента финансовых рынков и инвестиций NF GROUP в Санкт-Петербурге.
«На экономику коммерческой недвижимости также влияют инфляция, рост коммунальных тарифов и стоимость финансирования. Эти факторы, наряду с налоговыми изменениями, усиливают давление на собственников», — отмечает генеральный директор Maris Борис Мошенский.
Налоги в среднем составляют порядка 5-20% расходной части объекта. В целом рынок сейчас стал менее массовым, но более концентрированным: инвесторы осторожнее относятся к проектам с отложенной прибылью и предпочитают активы, которые уже генерируют арендный поток
Как говорит Сергей Дуванов, сейчас в наиболее уязвимом положении оказываются собственники, которые приобретали недвижимость по высоким ценам, в частности в 2022–2023 годах.
Сегодня они сталкиваются со снижением ликвидности: продать объект по первоначально запланированной цене сложнее, а для выхода из проекта может потребоваться существенное снижение стоимости вплоть до продажи с убытком. Дополнительным сдерживающим фактором остается высокая ключевая ставка.
Особенно зыбко сейчас положение дел в складском сегменте. В силу последних событий наиболее неопределенными стали затраты на страховку. «Фонтанка» писала об этой проблеме: страховщики резко подняли ставки, доводя их подчас до заградительного уровня.
Как говорит Екатерина Андреева, высокая налоговая нагрузка наиболее сильно бьет по торговой недвижимости, которая наряду с ростом издержек и увеличением вакансий страдает из-за перетока покупателей в онлайн.
Владельцам торговых центров сейчас приходится инвестировать в обновление или реконцепцию площадей, но в текущей ситуации многие из них не готовы к вложениям.
«Сильнее всего рост налоговой нагрузки ощущают торговые комплексы, а также гостиницы», — добавляет она.
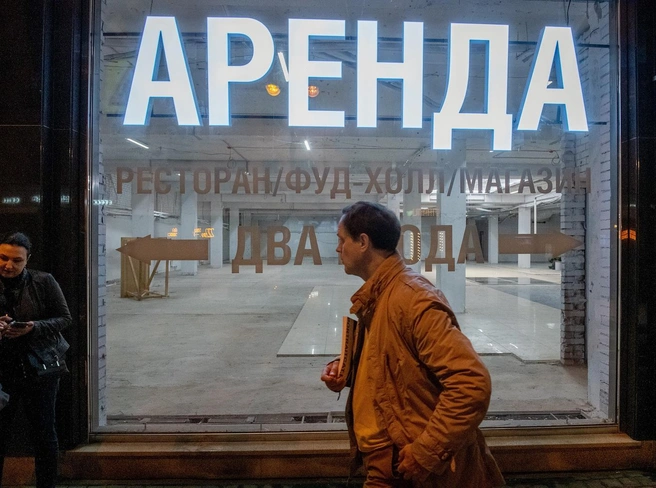
По словам Бориса Мошенского, мы уже наблюдаем последствия в сегменте стрит-ретейла: некоторые предприятия общепита и компании из сферы организации мероприятий закрываются в том числе из-за возросшей финансовой нагрузки.
Как говорит один из владельцев торговых комплексов в Петербурге, в ближайшее время вкладывать деньги в объекты недвижимости нет никакого смысла, даже если эти деньги у девелоперов есть.
В первую очередь развитию сегмента мешает непрерывное повышение кадастровой оценки объектов недвижимости и кадастровой стоимости земли, которая, в свою очередь, ведёт к стремительному росту налогов. Также невозможно развиваться с учетом текущей определенности: совершенно непонятно, как могут измениться правила игры, например в следующем году, прогнозировать ничего не возможно, —
«При этом не всегда можно предугадать, какие активы будут перспективными. Например, еще несколько лет назад я предполагал, что первыми начнут пустеть офисы и только потом промышленные площадки. Но каким-то образом офисы еще держатся, а промышленные площадки стремительно пустеют, у владельцев предприятий уже нет денег. Также в уязвимом положении находятся владельцы крупных торговых центров. Их нужно перепрофилировать, но разрешения на это городские власти собственникам ТЦ не дали», — говорит собеседник «Фонтанки».
Что дальше
Описывая текущую ситуацию на рынке, эксперты говорят о том, что сегодня покупатели рассчитывают на значительный дисконт. В 2026–2027 годах, скорее всего, покупатели недвижимости все больше будут настаивать на предоставлении скидок и снижении цены на объекты ниже рыночного уровня, считает Екатерина Андреева.
Сейчас инвесторы дольше принимают решение о покупке объектов и внимательнее оценивают финмодель на фоне экономической неопределенности, отмечает Екатерина Андреева.
С одной стороны, недвижимости пока сложно конкурировать с финансовыми инструментами с точки зрения доходности.
С другой стороны, ее продолжают воспринимать как эффективный способ защиты от инфляции, что поддерживает спрос на качественные активы, рассуждает эксперт.
По моим наблюдениям, инвесторы в Санкт-Петербурге сегодня преимущественно ориентируются на объекты с доходностью выше 10%, нередко около 11% годовых. При этом предложения с показателями на уровне 6–8% зачастую неинтересны даже при удачном расположении недвижимости, например в центре города или на первой линии крупных магистралей
Он также напоминает, что недвижимость часто проигрывает другим способам вложения денег в части доходности. Так, доходность банковских депозитов выше, чем в недвижимости.
Кроме того, сохраняются юридические риски, в том числе связанные с возможностью оспаривания сделок при выявлении нарушений вплоть до обращения активов в доход государства.
Поэтому даже при наличии свободных средств инвесторы могут отказаться от покупки, говорит Сергей Дуванов.
В чем интерес?
Тем не менее даже и сейчас некоторые виды коммерческой недвижимости могут быть привлекательными для инвестиций.
«Сегодня особенно важны качество объекта, надежность арендаторов, реалистичная цена приобретения и грамотное управление. Необходимо считать не только арендный доход, но и налоги, коммунальные платежи, расходы на содержание и возможные периоды простоя», — говорит Борис Мошенский.
«Ключевым критерием становится не потенциальная доходность сама по себе, а способность объекта обеспечивать устойчивый денежный поток с учетом всех расходов», — поясняет он.
По мнению Екатерины Андреевой, наиболее интересными для вложений остаются бизнес-центры и склады. Спрос на качественные объекты в этих сегментах устойчив в долгосрочной перспективе.
Кроме того, на них проще найти покупателя, чем на другие активы. Приобретение логистических и деловых центров готовы рассматривать фонды, частные инвесторы и конечные пользователи.
Валерий Трушин полагает, что стабилизированные коммерческие активы по доходности уже могут сопоставляться с депозитами, но доходность последних напрямую зависит от политики Центробанка: при снижении ключевой ставки она будет уменьшаться, тогда как доходность недвижимости при прочих равных останется относительно стабильной.
«В первую очередь я бы рассматривал для портфельных инвестиций офисную, складскую и гостиничную недвижимость; торговые центры здесь более специфичны», — советует Валерий Трушин.